Un formulaire arrive par courriel, intitulé « bank details form ». Les cases s’appellent account holder, bank name, SWIFT, IRC, currency. Le service paie est à Dublin, le client à Toronto, l’organisme à Berlin, et la demande tient en trois mots : votre RIB en anglais. Ce document n’existe pas. Le RIB est une invention française, et ce que votre correspondant attend se trouve déjà sur le vôtre, en caractères latins et en chiffres, sans une seule ligne à traduire.
« Bank details », « account details », « wire instructions » : décoder la demande
Les intitulés changent, la demande est la même. « Bank details » et « account details » désignent le bloc d’identifiants du compte. « Wire instructions » désigne le même bloc quand le paiement part par SWIFT, donc en dehors de l’Europe. « Bank certificate » ou « bank attestation » désigne autre chose, un document délivré et tamponné par la banque, et c’est le seul cas où un RIB téléchargé ne suffira pas.
Deux identifiants portent toute l’information. L’IBAN est le numéro international de votre compte. Pour un compte tenu en France, il fait 27 caractères et commence par FR. Le BIC, aussi appelé code SWIFT, identifie l’établissement, en 8 ou 11 caractères. Ces deux codes sont des normes internationales : ils s’écrivent à l’identique à Berlin, à Toronto et à Nanterre.
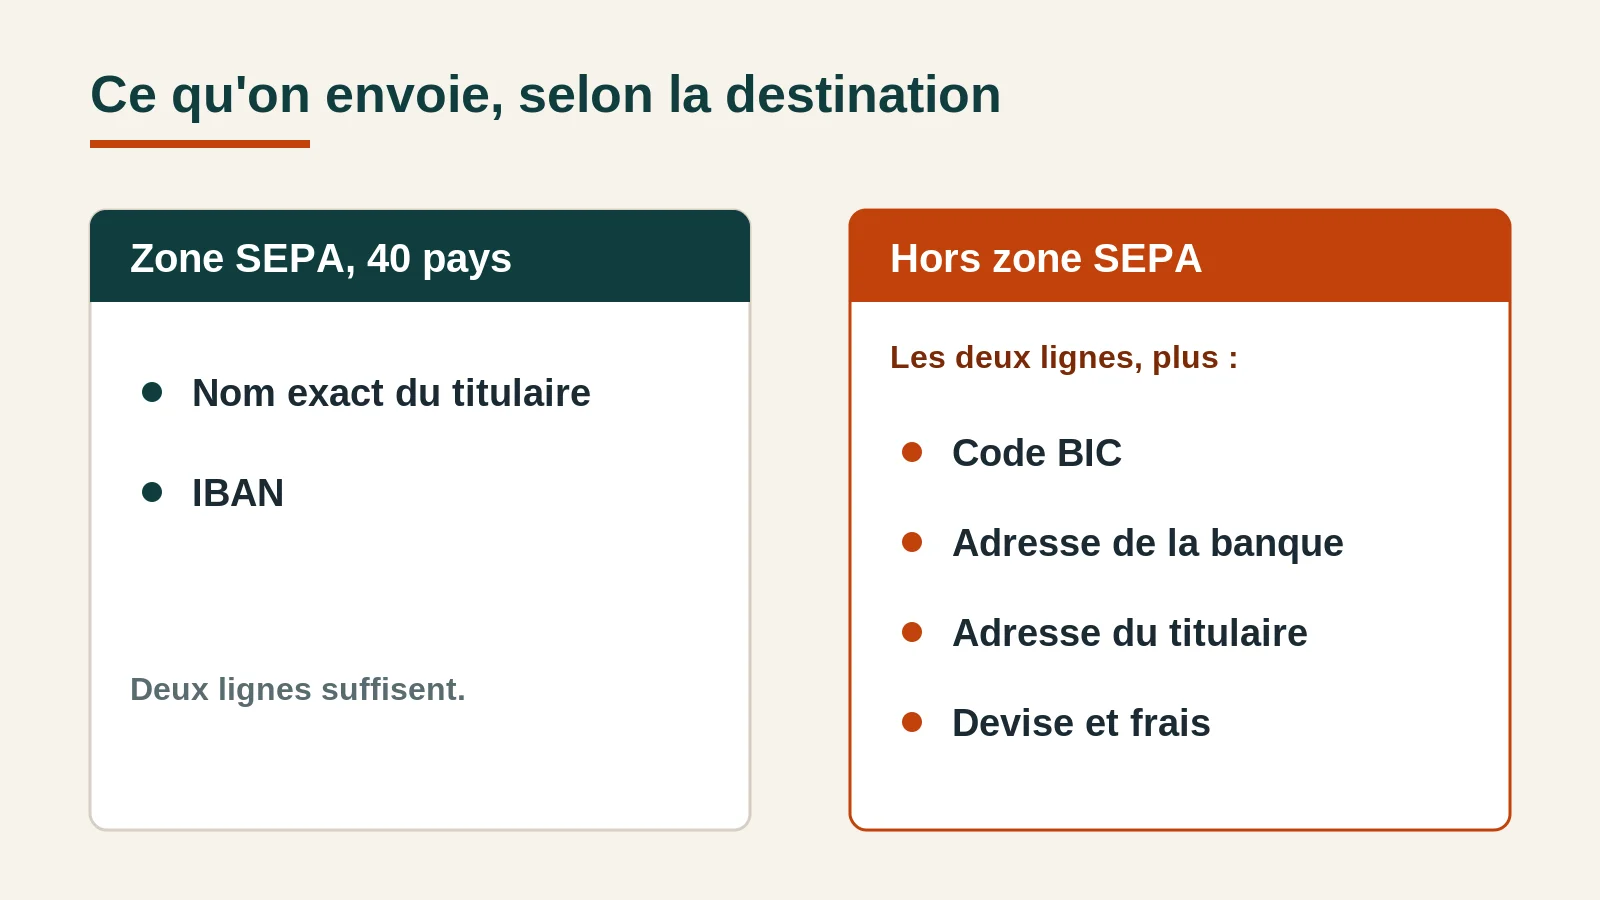
Le périmètre géographique décide du reste. À l’intérieur de la zone SEPA, qui compte 40 pays selon la Banque de France, dont le Royaume-Uni et la Suisse, un virement en euros ne réclame que deux choses : le nom du bénéficiaire et son IBAN. Hors zone SEPA, l’opération devient un virement international et la liste s’allonge. Un employeur allemand qui vous demande votre RIB en anglais n’a besoin que de deux lignes. Un client américain en attend une dizaine.
Ni le plafond ni la vitesse du virement ne dépendent du document que vous envoyez. Ce sont des réglages du côté de celui qui paie, et les plafonds du virement instantané se relèvent auprès de sa propre banque.
Ce qui se transmet, et ce qui ne se transmet pas
Communiquer son IBAN n’est pas dangereux en soi. Un prélèvement suppose un mandat que vous avez signé, et un prélèvement non autorisé se conteste auprès de votre banque, qui doit remettre le compte dans l’état où il se serait trouvé sans l’opération. Le risque réel est ailleurs. Il porte sur les coordonnées reçues, pas sur les vôtres : l’arnaque au faux RIB consiste à intercepter un courriel, à y remplacer la pièce jointe, et à récupérer le virement.
Le geste tient en une phrase. Confirmez toujours des coordonnées bancaires par un canal différent de celui qui les a apportées. Un RIB arrivé par mail se vérifie par téléphone, sur le numéro que vous connaissiez déjà, pas sur celui figurant dans le message. Cette règle vaut dans les deux sens : quand vous envoyez vos propres coordonnées à un nouveau payeur, un appel de confirmation vaut mieux qu’une relance trois mois plus tard. Le sujet n’est pas la sensibilité de l’IBAN, qui figure sur chaque chèque que vous avez signé, exactement comme le ticket de carte bancaire en dit moins long qu’on ne le croit sur votre numéro.
Chaque ligne du RIB et sa case anglaise
Un RIB français comporte huit éléments : le nom du titulaire, le nom de la banque, le code banque sur 5 chiffres, le code guichet sur 5 chiffres, le numéro de compte sur 11 caractères, la clé RIB sur 2 chiffres, l’IBAN et le BIC. La correspondance est directe pour quatre d’entre eux, et inexistante pour les quatre autres.
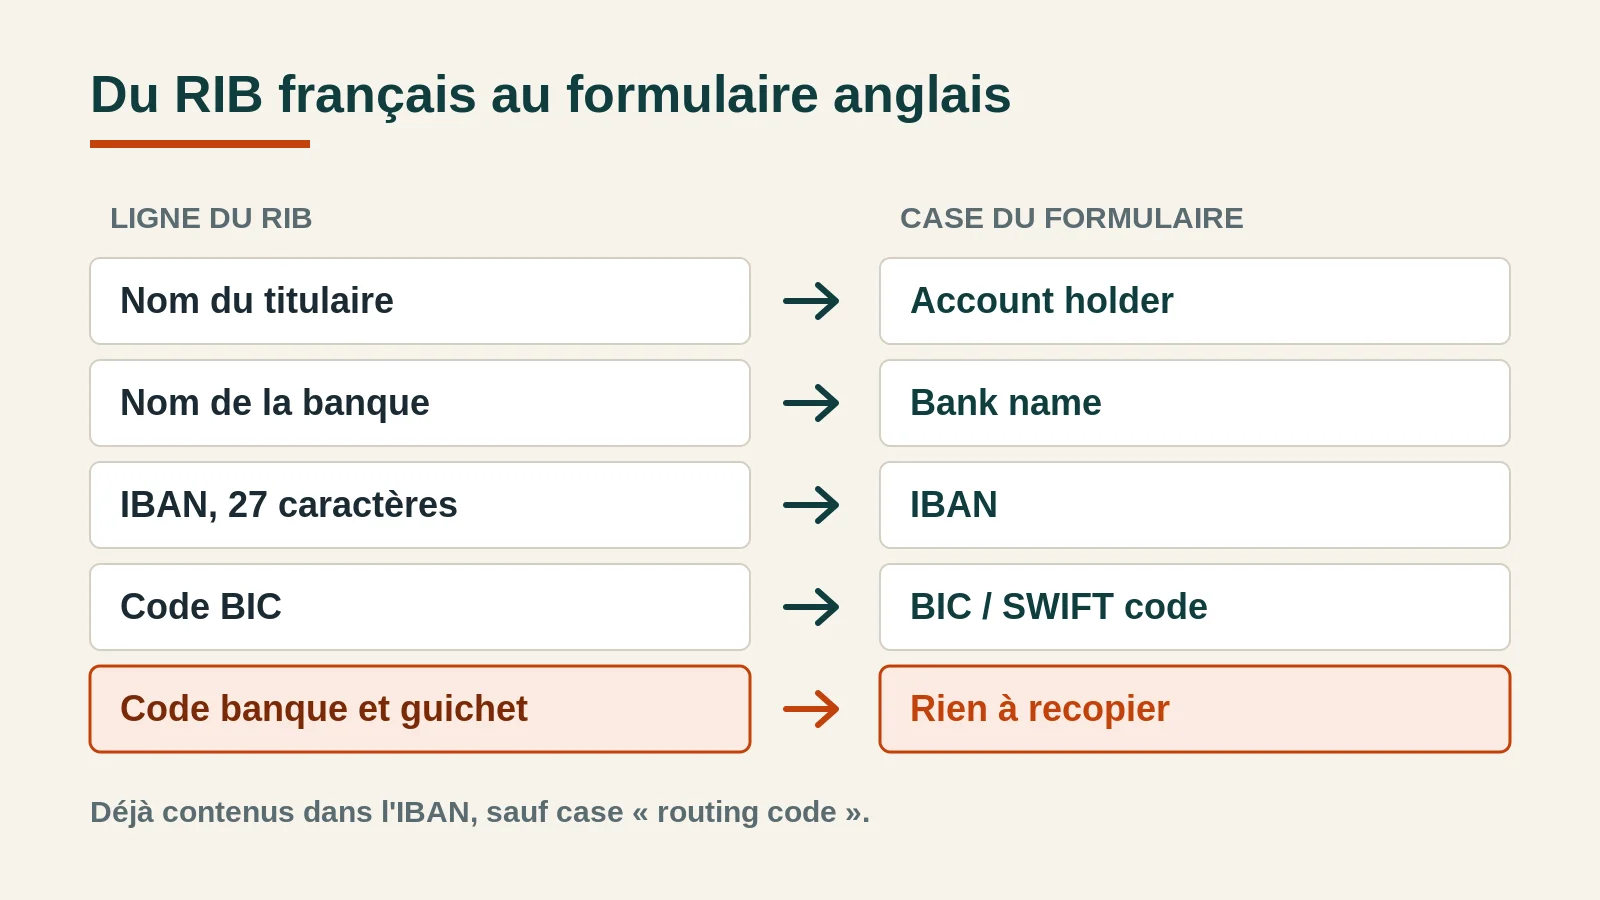
Le code banque, le code guichet, le numéro de compte et la clé RIB ne se recopient nulle part. Ils sont déjà contenus dans l’IBAN, dont ils forment la partie française après le préfixe FR et la clé de contrôle. Les recopier dans une case libre du formulaire est le meilleur moyen de créer une contradiction que l’opérateur devra arbitrer.
Le nom, lui, mérite plus d’attention qu’il n’en reçoit. Depuis le 9 octobre 2025, les banques européennes vérifient gratuitement la concordance entre l’IBAN saisi et le nom du bénéficiaire. Si le nom ne correspond pas, ou ne correspond que partiellement, le payeur voit une alerte au moment de valider, avec le choix de modifier, d’annuler ou de maintenir l’ordre. Beaucoup annulent et attendent une confirmation. Écrivez donc le nom tel qu’il est déclaré à votre banque, en entier. Pas d’initiale de prénom, pas de nom d’usage si le compte est au nom de naissance, pas de raison sociale abrégée. Les guides de virement des banques américaines disent la même chose depuis des années, dans leurs propres termes : ne jamais utiliser d’initiales, cela retarde la réception des fonds.
Les quatre informations que votre RIB ne porte pas
C’est là que le RIB scanné échoue, et nous déconseillons formellement de l’envoyer seul en espérant que ça passe. La liste officielle de ce que contient un RIB ne mentionne ni l’adresse de l’agence, ni celle du titulaire. Quatre lignes manquent donc systématiquement à l’appel dès qu’un formulaire étranger entre en jeu.
L’adresse postale de l’agence vient en premier. Rue, ville, code postal, pays. Les formulaires de virement international la réclament, et la Banque de France confirme qu’elle peut être exigée. Vient ensuite l’adresse du titulaire, la vôtre, celle que votre banque a enregistrée. Puis la devise du compte, une case que les payeurs anglo-saxons remplissent par réflexe et qui vaut la peine d’être précisée : un compte français est en euros, l’écrire évite une conversion sauvage à l’arrivée. Enfin le numéro de TVA intracommunautaire, si vous facturez en tant qu’indépendant ou société.
Un modèle officiel existe et règle la question. La douane publie un modèle de coordonnées bancaires bilingue où chaque champ anglais porte sa traduction française entre parenthèses. Il se remplit en cinq minutes et couvre exactement ce que les formulaires étrangers demandent.
Ce modèle comporte aussi une case que rien ne remplace : bank stamp + signature of bank representative. Quand un formulaire prévoit un cachet, aucun PDF téléchargé depuis une application bancaire ne conviendra. Il faut alors demander à sa banque une attestation de compte, parfois appelée attestation de domiciliation bancaire, ou faire tamponner le modèle bilingue en agence. La langue de délivrance varie selon les établissements, certains éditant un document en français uniquement. Dans ce cas, le modèle bilingue tamponné fait le travail, puisque les intitulés y sont déjà dans les deux langues. Formulez la demande à l’avance : ce n’est pas un document qu’on obtient au distributeur.
Faut-il vraiment un numéro de routage pour la France ?
Non, et pourtant la case existe. Les formulaires nord-américains prévoient une ligne « routing number », « ABA » ou « International Routing Code », parce que leur système de paiement fonctionne ainsi. La France n’a pas d’équivalent : l’IBAN contient déjà l’identification de la banque et de l’agence.
Le blocage classique se joue toujours de la même façon. La banque de celui qui paie exige ce code, le bénéficiaire européen répond qu’il n’existe pas, et le virement reste en attente pendant que chacun campe sur sa position. Une précision utile : le blocage vient de l’émetteur, jamais de vous. Deux issues, et l’une est bien plus rapide que l’autre. Faire écrire « IBAN only, no national routing code in France » dans le champ commentaire fonctionne, mais suppose que l’interlocuteur accepte. Fournir dix chiffres est la voie la plus courte, parce que les formulaires américains qui détaillent leurs attentes pays par pays indiquent, pour la France, un code de routage de 10 chiffres. Ces dix chiffres sont votre code banque suivi de votre code guichet, les deux premiers blocs de votre RIB, également lisibles dans votre IBAN juste après la clé de contrôle.
Deux détails d’exécution valent d’être anticipés hors zone SEPA. Un virement international prend environ 4 jours ouvrés, contre un jour ouvrable au maximum en SEPA. Et les frais se répartissent selon trois codes : OUR, l’émetteur paie tout, SHA, les frais sont partagés, BEN, tout est prélevé sur la somme reçue. Demandez OUR ou SHA par écrit, avant le premier paiement. Des frais de réception peuvent malgré tout s’appliquer, y compris en OUR, selon les conditions tarifaires de votre banque.
Un correspondant proposera parfois un chèque en devise pour éviter ces frais. Nous le déconseillons : l’encaissement d’un chèque étranger est long et rarement gratuit, quand un chèque ordinaire déposé met déjà plusieurs jours à devenir disponible.
Le modèle à copier
Voici le bloc à coller dans un mail ou à recopier dans un formulaire. Les deux premières lignes suffisent à un payeur établi dans la zone SEPA. Les huit suivantes deviennent nécessaires dès que le paiement vient d’ailleurs, ou dès que le formulaire prévoit les cases.
- Account holder : votre nom complet, tel que déclaré à la banque
- IBAN : les 27 caractères, en commençant par FR
- BIC / SWIFT code : les 8 ou 11 caractères
- Bank name : le nom de votre banque
- Bank branch address : rue, code postal, ville, France
- Account holder address : votre adresse postale complète, pays compris
- Currency : EUR
- International routing code : les 10 chiffres du code banque et du code guichet
- VAT number : votre numéro de TVA intracommunautaire, si vous facturez
- Charges : OUR ou SHA
Dernier point à connaître avant d’envoyer. Un payeur établi dans la zone SEPA n’a pas le droit de refuser un IBAN étranger : la discrimination fondée sur la domiciliation bancaire est passible de sanctions, et se signale sur signal.conso.gouv.fr. Si votre employeur européen exige un compte ouvert dans son pays, il est dans son tort, et le lui écrire suffit le plus souvent à débloquer la situation.
Sources officielles
- RIB, IBAN et BIC, Banque de France : composition du RIB, longueur de l’IBAN français, format du BIC, et interdiction de la discrimination à l’IBAN.
- Le virement SEPA, Banque de France : les 40 pays de la zone, les informations à transmettre, et la vérification nom / IBAN en vigueur depuis le 9 octobre 2025.
- Le virement international, Banque de France : informations exigées hors zone SEPA, délai de 4 jours ouvrés, répartition des frais OUR, SHA et BEN.
- Modèle de coordonnées bancaires, douane.gouv.fr : formulaire bilingue officiel, champ par champ, avec la case de cachet bancaire.

