Le virement est validé depuis quatre minutes. Le montant était juste, le destinataire ne l’était pas. La liste des bénéficiaires enregistrés est longue, deux noms se ressemblent, et le doigt a glissé d’une ligne. C’est le scénario qui revient le plus souvent, devant la faute de frappe dans un IBAN.
Ce qui reste possible à cet instant ne dépend ni du montant ni de la bonne volonté d’un conseiller. Cela dépend du type de virement, et d’une question que presque personne ne pose dans le bon ordre.
Le virement n’est pas encore parti : la seule annulation qui marche vraiment
Un virement programmé à une date future n’a pas encore été reçu par la banque. Il se révoque au plus tard le jour ouvrable précédant la date prévue, directement depuis l’application ou l’espace en ligne, sans appeler personne.
Un virement permanent obéit à la même logique pour les échéances à venir. Il s’interrompt quand le titulaire du compte le décide, sans justification.
Deux réflexes utiles à cette étape :
- ouvrir l’application avant de composer le numéro de l’agence, parce que l’annulation d’un ordre différé y figure en libre-service dans la plupart des banques et que chaque minute compte ailleurs,
- vérifier la plaquette tarifaire de la banque, car des frais de révocation peuvent être prélevés sur ce type d’annulation et doivent y figurer.
Attention au faux ami : un virement validé « immédiat » n’entre pas dans cette catégorie, même si le compte du bénéficiaire n’est pas encore crédité. Le fait que l’argent n’apparaisse pas tout de suite ne veut pas dire qu’il est encore rattrapable, et les heures de coupure qui décident du délai d’un virement expliquent l’essentiel de ce décalage.
Autorisé ou pas autorisé : la question qui décide de tout
Deux situations que le langage courant confond, et dont les conséquences n’ont rien à voir.
Mauvais destinataire, ordre bien donné : l’ordre a bien été donné par le titulaire du compte, avec le mauvais destinataire ou le mauvais montant. L’opération est autorisée. La banque n’est pas tenue de rembourser les fonds, parce qu’elle a exécuté ce qui lui a été demandé. Elle s’efforce de les récupérer, sans obligation de résultat.
Ordre jamais donné : quelqu’un a pris la main sur l’accès au compte. L’opération est non autorisée, et le régime bascule dans un cadre protecteur, avec un remboursement de principe.
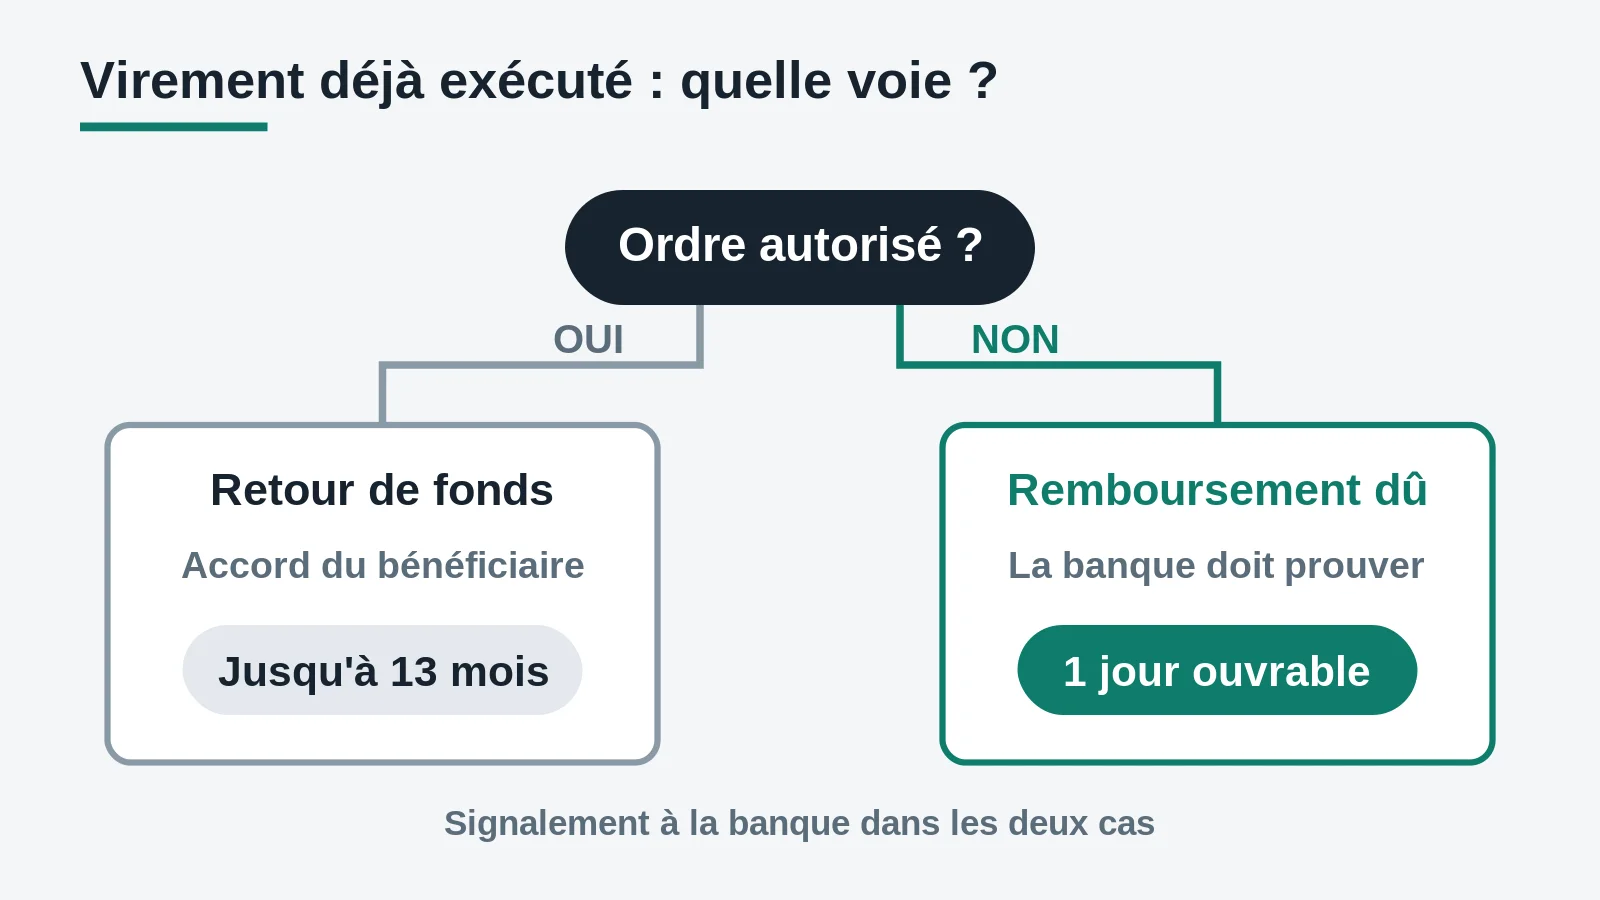
Entre les deux se loge une zone grise : les escroqueries où la victime a validé elle-même, sous manipulation, après un appel qui semblait venir de sa banque. Techniquement, l’opération a été autorisée.
Dans les faits, le prestataire doit tenir compte du contexte et des procédés manipulatoires rapportés par le client. Décrire ces procédés en détail change la lecture du dossier, et le faux message vocal qui vise la carte bancaire fonctionne exactement sur ce ressort.
Virement SEPA classique déjà transmis : deux procédures, pas une
Le principe d’irrévocabilité s’applique dès que l’ordre a été reçu par la banque. Il reste une voie interbancaire, le retour de fonds, et c’est en réalité deux procédures distinctes que la plupart des articles fusionnent en une seule.
La première est déclenchée par la banque émettrice pour trois motifs seulement : un doublon, un problème technique, un ordre d’origine frauduleuse. Le délai est de dix jours ouvrés bancaires pour les deux premiers motifs, de treize mois pour la fraude.
La seconde concerne l’erreur du donneur d’ordre. C’est une demande séparée, ouverte pendant treize mois à compter du débit, et son issue dépend entièrement du consentement du bénéficiaire. Un retour de fonds n’est pas un bouton d’annulation, c’est une lettre polie adressée à quelqu’un qui a parfaitement le droit de dire non.
La banque du bénéficiaire doit répondre dans les quinze jours ouvrés bancaires. Sans réponse du bénéficiaire dans ce délai, elle renvoie un refus motivé par ce silence. Les autres motifs de refus possibles sont connus d’avance : provision insuffisante, compte clôturé, obstacle légal, refus explicite, fonds déjà restitués.
Cette réponse négative clôt le sort du virement initial pour les deux banques. Il n’y a pas de deuxième tentative par ce canal.
La suite se joue devant un juge, sur le terrain de la restitution de ce qui a été reçu sans être dû. Le calcul mérite d’être fait à froid : sur quelques centaines d’euros, l’indemnité de procédure accordée à la partie adverse peut absorber la totalité de ce qui aurait été récupéré. À ce niveau de montant, mieux vaut renoncer que s’épuiser.
Un mot sur un cas qui inquiète beaucoup et qui finit bien. Quand l’IBAN saisi ne correspond à aucun compte ouvert, l’argent ne se volatilise pas : il revient à la banque émettrice sur un compte technique de passage, en attente de réaffectation.
La logique est proche de celle du chèque bloqué pour vérification, à ceci près qu’ici rien n’a été crédité à personne.
Dernière chose à demander explicitement si le retour de fonds échoue : les informations que la banque détient sur le compte destinataire. Elle doit les mettre à disposition, à la demande du client, pour documenter un recours. Personne ne les propose spontanément.
Peut-on annuler un virement instantané ?
Non. Les fonds sont crédités en quelques secondes et l’opération est irrévocable, quelle que soit l’heure. La seule voie qui subsiste est la même demande de retour de fonds, avec les mêmes conditions et le même besoin d’un accord.
Ce qui change, c’est le compte à rebours. L’argent est disponible tout de suite chez le bénéficiaire, donc le motif « provision insuffisante » peut apparaître très vite. Signaler l’erreur dans l’heure n’est pas un excès de zèle.
Depuis le 9 octobre 2025, la banque vérifie la concordance entre le nom du bénéficiaire saisi et le titulaire de l’IBAN, sur tous les virements SEPA, classiques comme instantanés. Ce filet a des trous qu’il vaut mieux connaître :
- les virements programmés et permanents enregistrés avant le 9 octobre 2025 ne sont pas vérifiés,
- ceux enregistrés après ne le sont qu’une fois, au moment de la saisie, et pas à chaque exécution,
- les virements internationaux hors SEPA, ainsi que les pays SEPA situés hors de l’Espace économique européen comme le Royaume-Uni et la Suisse, restent en dehors du dispositif.
Et quand l’alerte de non-concordance s’affiche, passer outre transfère le risque au payeur, sauf si l’établissement n’a pas rempli ses propres obligations. Cet écran mérite dix secondes d’attention, c’est le dernier endroit où l’erreur coûte encore zéro euro.
Virement non autorisé : ce que la banque doit tenir
Le signalement se fait sans délai, et au plus tard treize mois après le débit. Ce délai tombe à soixante-dix jours si le compte du bénéficiaire est situé hors de l’Espace économique européen.
Ce qui est dû ensuite est précis :
- le remboursement du montant, immédiatement, et au plus tard à la fin du premier jour ouvrable suivant la contestation, frais générés compris,
- une première analyse du dossier dans le délai d’un jour ouvré quand l’opération a été authentifiée fortement,
- des investigations limitées à trente jours, sauf situation exceptionnelle,
- un refus motivé par écrit, accompagné des éléments qui le justifient et des modalités de réclamation.
Si l’opération n’a pas fait l’objet d’une authentification forte, le remboursement est dû, et une négligence même grave du payeur ne peut pas fonder un refus. En cas de désaccord, c’est à la banque de démontrer la négligence grave ou la fraude du client, pas au client de prouver son innocence.
Une idée fausse à écarter tout de suite : le dépôt de plainte ne peut pas être exigé comme préalable à l’instruction d’une demande de remboursement. Porter plainte reste utile, notamment via la plainte en ligne, mais l’attendre pour ouvrir le dossier n’est pas justifié.
Trois gestes complètent le signalement, dans cet ordre : changer le mot de passe d’accès, passer en revue la liste des bénéficiaires enregistrés, vérifier les virements programmés à une date future. Un accès compromis laisse souvent derrière lui un bénéficiaire ajouté et un ordre en attente.
Un remboursement obtenu peut faire l’objet d’une reprise des fonds si les investigations changent la conclusion. Cette éventualité doit être annoncée au moment du remboursement, et la reprise ne devrait pas intervenir au-delà de trente jours.
Les délais à retenir
- Virement programmé ou permanent : jusqu’au jour ouvrable précédant la date d’exécution, en libre-service.
- Retour de fonds pour doublon ou incident technique : dix jours ouvrés bancaires.
- Retour de fonds après une erreur de destinataire ou de montant : treize mois, sous réserve de l’accord du bénéficiaire.
- Réponse de la banque du bénéficiaire : quinze jours ouvrés bancaires, le silence valant refus.
- Signalement d’un virement non autorisé : sans délai, treize mois maximum, soixante-dix jours hors Espace économique européen.
- Remboursement d’une opération non autorisée : fin du premier jour ouvrable suivant la contestation.
La bonne nouvelle tient en une phrase : la fenêtre la plus courte, celle du virement programmé, est aussi celle qui ne dépend que du titulaire du compte. Et la plus longue, celle du virement non autorisé, est celle où la loi se tient du côté du client.
Sources officielles
- Foire aux questions sur les incidents et litiges relatifs aux virements SEPA : Banque de France, irrévocabilité, révocation d’un virement à échéance, absence d’obligation de remboursement en cas d’erreur du donneur d’ordre, délais de signalement d’une opération non autorisée.
- Recommandations de l’Observatoire de la sécurité des moyens de paiement sur les modalités de remboursement des opérations de paiement frauduleuses : délai de remboursement, première analyse en un jour ouvré, investigations de trente jours, reprise des fonds, plainte non exigible.
- Guide d’utilisation de la vérification du bénéficiaire d’un virement SEPA : Comité national des moyens de paiement, périmètre du dispositif entré en application le 9 octobre 2025 et cas non couverts.
- Fiche Service Public « Virement bancaire » : types de virements et délais de contestation applicables hors Espace économique européen.

